Kinh Doanh, Bán Hàng Online Trên Facebook Đang Là Xu Hướng Của Thời Đại 4.0. Nhà Nhà Kinh Doanh, Người Người Kinh Doanh, Ai Cũng Có Thể Kinh Doanh. Người Bán Trên Fanpage, Kẻ Bán Trên Nick Cá Nhân, Trên Group, Nhóm... Tuy Nhiên, Làm Thế Nào Để Có Thể Bán Hàng Hiệu Quả Đang Là Vấn Đề Khiến Khá Nhiều Chủ Shop Và Các Doanh Nghiệp Đau Đầu.
Hội Tụ Những Kiến Thức Cần Thiết, Xây Dựng Một Chuỗi Các Chiêu Thức Truyền Thông, Một Lộ Trình Dài Nhằm Giúp Cho Khách Hàng Tăng Like, Tăng Người Theo Dõi, Tăng Bình Luận, Tăng Người Xem Livestream, Tăng Like Fanpage... Và Tất Nhiên Đều Mang Lại Giá Trị Thật.
Theo Sỹ Đan Chia Sẻ, Ngay Từ Nhỏ, Anh Đã Rất Đam Mê Với Việc Tìm Hiểu Về Internet, Các Website Hay Các Lĩnh Vực Về Marketing. Và Cuối Cùng, Đam Mê Cháy Bỏng Với Nghề Marketing Online Đã Tạo Động Lực Cho Sỹ Đan Đi Đến Một Quyết Định Táo Bạo – Lựa Chọn Theo Đuổi Và Phát Triển Đam Mê.Hội Tụ Những Kiến Thức Cần Thiết, Xây Dựng Một Chuỗi Các Chiêu Thức Truyền Thông, Một Lộ Trình Dài Nhằm Giúp Cho Khách Hàng Tăng Like, Tăng Người Theo Dõi, Tăng Bình Luận, Tăng Người Xem Livestream, Tăng Like Fanpage... Và Tất Nhiên Đều Mang Lại Giá Trị Thật.
Theo Sỹ Đan Chia Sẻ, Ngay Từ Nhỏ, Anh Đã Rất Đam Mê Với Việc Tìm Hiểu Về Internet, Các Website Hay Các Lĩnh Vực Về Marketing. Và Cuối Cùng, Đam Mê Cháy Bỏng Với Nghề Marketing Online Đã Tạo Động Lực Cho Sỹ Đan Đi Đến Một Quyết Định Táo Bạo – Lựa Chọn Theo Đuổi Và Phát Triển Đam Mê.
Tuy Con Đường Học Vấn Chưa May Mắn Mỉm Cười Với Đan, Nhưng Thiết Nghĩ - Với Một Chàng Trai Nhiệt Huyết, Tài Năng Và Không Bao Giờ Bỏ Cuộc, Chắc Chắn Chặng Đường Thành Công Sẽ Còn Vươn Xa Hơn Rất Nhiều. Trên Thực Tế Khánh Đã Xây Dựng Thương Hiệu Rất Tốt, Tạo Được Uy Tín Và Niềm Tin Nơi Khách Hàng Cùng Với Dịch Vụ Chất Lượng, Đảm Bảo.
Sỹ Đan Có Thể Nói Là Một Tấm Gương Tiêu Biểu Cho Một Thế Hệ Trẻ Năng Động, Không Gục Ngã Hay Đầu Hàng Trước Số Phận Mà Sẵn Sàng Đương Đầu Để Từ Từ Gặt Hái Những Trái Ngọt - Những Thành Quả Vô Cùng Ngọt Ngào Và Tuyệt Vời.
Nếu Bạn Muốn Sử Dụng Dịch Vụ Facebook Thì Đừng Quên Liên Hệ Sỹ Đan
Mizuho Bank trở thành cổ đông chiến lược tại Vietcombank sau khi mua cổ phần với giá bị cho là "đắt". Thế nhưng, thực tế cho thấy đây lại là thương vụ "một vốn bốn lời".
Mong muốn nắm giữ 20% cổ phần
Trong năm 2011, thời điểm Việt Nam phải chật vật với lạm phát rất cao, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) gặp không ít khó khăn khi tìm cổ đông chiến lược. Một trong những khó khăn chính là giá cổ phiếu VCB… quá cao.
Giữa bối cảnh nhiều bất lợi đó, tờ Japantimes cho biết, Mizuho Financial Group Inc. gây chú ý khi tuyên bố muốn chi 60 tỷ yên (khoảng 15.600 tỷ đồng) để mua cổ phần tại Vietcombank, từ đó nắm giữ 20% vốn ngân hàng.
Masako Shiono, người phát ngôn của Mizuho, từ chối bình luận về câu chuyện này.
Còn trước đó, Wall Street Journal đưa tin rằng Mizuho là nhà thầu ưu tiên nhận 15% cổ phần với giá khoảng 500 triệu USD (khoảng 10.520 tỷ đồng). Mizuho và các đối thủ lớn hơn là Sumitomo Mitsui Financial Group Inc. và Mitsubishi UFJ Financial Group Inc., tất cả đều có trụ sở tại Tokyo, đang mở rộng ở châu Á khi hoạt động cho vay thu hẹp trong nước.
Nhấn để phóng to ảnh
Mizuho là cổ đông chiến lược nước ngoài duy nhất tại Vietcombank (Ảnh: VCB).
Điều đáng nói, bất chấp tình hình lạm phát ở Việt Nam, các ngân hàng nước ngoài vẫn không ngừng hướng tới thị trường ngân hàng Việt Nam. Japantimescho biết: "Các ngân hàng nước ngoài đang đầu tư vào Việt Nam để khai thác nhu cầu tín dụng ở quốc gia Đông Nam Á này ngay cả khi nước này đang phải vật lộn để kiềm chế lạm phát gần 21%. Ngân hàng Commonwealth Bank of Australia và United Overseas Bank Ltd. của Singapore đã được chấp thuận tăng cổ phần tại các ngân hàng Việt Nam vào đầu tháng này".
Trả lời trên Reuters, ông Quách Mạnh Hào, khi đó là Phó Giám đốc Công ty TNHH Chứng khoán Thăng Long có trụ sở tại Hà Nội, bình luận: "Thương vụ này cho thấy các nhà đầu tư nước ngoài quan tâm đến lĩnh vực ngân hàng của Việt Nam".
Mua đắt?
Sau nhiều tin đồn, vào cuối tháng 9/2011, cái "bắt tay" giữa Mizuho và Vietcombank chính thức hé lộ. Theo đó, tập đoàn tài chính hàng đầu Nhật Bản đã chi 11.800 tỷ đồng (khoảng 567,3 triệu USD) để nắm giữ 15% cổ phần Vietcombank. Mizuho trở thành cổ đông chiến lược nước ngoài duy nhất tại Vietcombank.
Đáng chú ý, trung bình, mỗi cổ phần VCB mà Mizuho mua có giá 34.000 đồng. Đóng cửa phiên giao dịch 30/9/2011, ngày thương vụ diễn ra, giá cổ phiếu VCB dừng ở mức 27.300 đồng/cổ phiếu. Như vậy, Mizuho mua "đắt" hơn thị giá 6.700 đồng/cổ phiếu, tương đương 24,5%.
Tới đầu năm 2019, Mizuho chi thêm gần 930 tỷ đồng mua thêm gần 16,7 triệu cổ phần nhằm duy trì tỷ lệ sở hữu 15% tại Vietcombank. Trung bình mỗi cổ phiếu Vietcombank tại thời điểm đó có giá 55.690 đồng.
Đóng cửa phiên giao dịch cuối cùng của năm 2018, VCB dừng ở mức 53.500 đồng/cổ phiếu. Chênh lệch giữa giá Mizuho mua vào và thị giá VCB không quá lớn. Sau đợt mua vào này, Mizuho đang nắm khoảng 556,3 triệu cổ phiếu Vietcombank, tương đương 15% vốn ngân hàng.
Tính bình quân, Mizuho phải chi ra 34.650 đồng cho mỗi cổ phiếu VCB.
Dù đã thu về rất nhiều tiền từ các đợt phát hành, Chủ tịch Hội đồng quản trị Vietcombank khẳng định mức tăng vốn hiện nay so với đề án tái cơ cấu và so với yêu cầu tăng trưởng thời gian tới, vẫn còn rất nhỏ. Vì vậy, nhu cầu tăng vốn điều lệ ở Vietcombank là "rất bức thiết".
Tới giữa tháng 6/2020, Vietcombank dự kiến chào bán tối đa hơn 241 triệu cổ phiếu, tương đương 6,5% vốn điều lệ. Trong đó, Vietcombank mong muốn phát hành cho đối tác chiến lược Mizuho gần 36,2 triệu cổ phiếu, tương đương 0,92% vốn nhằm giữ tỷ lệ sở hữu tối thiểu 15% vốn.
Nhấn để phóng to ảnh
Giá cổ phiếu VCB đã liên tục lập đỉnh mới từ sau khi Mizuho trở thành cổ đông (Ảnh: VCB)
"Một vốn bốn lời"
Tại thời điểm ban đầu, giá mua cổ phần Vietcombank của Mizuho cao hơn thị giá. Tuy nhiên, thời gian đã trả lời đây thương vụ "một vốn bốn lời".
Thứ nhất xét về thị giá, cổ phiếu VCB đã trải qua quá trình liên tục lập đỉnh mới. Vào ngày 7/2/2021, VCB đạt mức cao nhất lịch sử 107.000 đồng/cổ phiếu. Tới nay, VCB điều chỉnh nhưng vẫn đứng ở mức rất cao. Đóng cửa phiên 12/3/2021, VCB dừng ở mức 95.800 đồng/cổ phiếu.
Như vậy, so với giá trung bình mà Mizuho chi ra, giá cổ phiếu VCB đã tăng 61.150 đồng/cổ phiếu, tương đương 180%. Hay nói cách khác, giá cổ phiếu VCB tăng gần gấp 3 lần. Nhờ vậy, lượng cổ phần VCB thuộc sở hữu Mizuho tăng 31.018 tỷ đồng (khoảng 1,47 tỷ USD) lên 53.294 tỷ đồng (khoảng 2,3 tỷ USD).
Ngoài ra, Mizuho cũng nhận được cổ tức từ Vietcombank. Trong giai đoạn 2011-2019, Vietcombank chi trả cổ tức từ 8% đến 12% mỗi năm. Tổng giai đoạn này, tỷ lệ cổ tức lên đến 80%. Tổng số tiền cổ tức bằng tiền mặt mà Mizuho nhận được là 4.450 tỷ đồng.
Ngoài ra, Vietcombank có ý định phát hành cổ phiếu tăng vốn cổ phần từ chi trả cổ tức năm 2018 bằng cổ phiếu. Tỷ lệ chi trả cổ tức là 18%.
Nhiều doanh nghiệp Trung Quốc ở Myanmar đã bác bỏ thông tin cho rằng Trung Quốc yêu cầu các doanh nghiệp nước này rút nhân viên không thiết yếu khỏi Myanmar.
"Chúng tôi chưa nhận được bất kỳ chỉ thị chính thức nào về việc sơ tán", các doanh nghiệp nhà nước của Trung Quốc hoạt động tại Myanmar đã xác nhận như vậy với Thời báo Hoàn cầu.
Nhân viên của một số doanh nghiệp lớn của Trung Quốc ở Myanmar bao gồm Tập đoàn Tổng công ty Đầu tư Điện lực Nhà nước Trung Quốc, Tập đoàn Dầu khí Quốc gia Trung Quốc và Tập đoàn China Unicom cũng đều phủ nhận về sự tồn tại của chỉ thị này.
Nhấn để phóng to ảnh
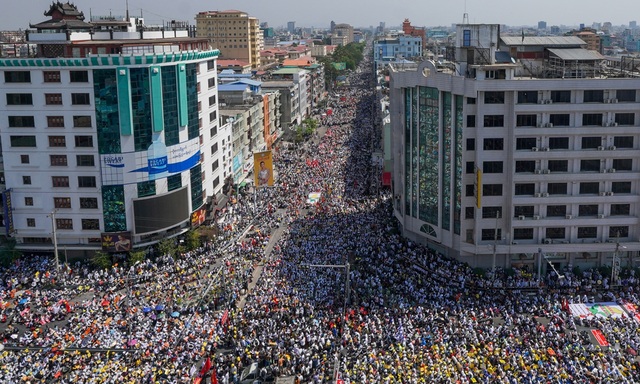
Người dân Myanmar xuống đường biểu tình phản đối cuộc đảo chính quân sự ở thành phố Mandalay (Ảnh: AFP).
Trước đó, tờ Bưu điện Hoa Nam Buổi sáng (SCMP) thông tin, chỉ thị trên do Ủy ban Giám sát và Quản lý Tài sản Nhà nước của Hội đồng Nhà nước (SASAC) ban hành.
Thông tin này được đưa ra sau khi có ít nhất 32 nhà máy do Trung Quốc đầu tư tại một khu công nghiệp ở Yangon (Myanmar) bị đốt phá hôm thứ Hai.
Đại sứ quán Trung Quốc tại Myanmar cho biết, vụ việc đã gây thiệt hại về tài sản lên đến 240 triệu nhân dân tệ (tương đương 36,89 triệu USD) và khiến 2 nhân viên Trung Quốc bị thương, tuy nhiên không có trường hợp nào tử vong.
Một nguồn tin của Công ty Xây dựng Truyền thông Trung Quốc (CCCC) Yangon nói với Thời báo Hoàn cầu rằng, việc sơ tán khỏi Myanmar chỉ được đề cập đến trong một lời khuyên an toàn từ tổ chức SOS quốc tế. Tuy nhiên, lời khuyên này không chỉ dành cho các công ty Trung Quốc mà còn với các doanh nghiệp từ các quốc gia khác.
Theo tờ báo này, nhiều doanh nghiệp Trung Quốc đang lên kế hoạch ứng phó khẩn cấp với tình hình hỗn loạn ở Myanmar, nếu có sơ tán thì chỉ là cuộc thảo luận ở cấp công ty.
Khi được hỏi liệu Bắc Kinh có di tản công dân ở Myanmar về nước hay không, người phát ngôn Bộ Ngoại giao Trung Quốc cho biết, nước này vẫn đang theo sát tình hình và rất quan tâm đến sự an toàn của các tổ chức và nhân viên Trung Quốc.
Một đại diện của các doanh nghiệp Trung Quốc tại Myanmar cũng cho biết, ông không nhận được bất kỳ thông báo nào về việc sơ tán nhân viên từ chính quyền Trung Quốc. Tuy nhiên, với tình hình hỗn loạn ở Myanmar, một số công ty đang xem xét quay về Trung Quốc.
Thực tế, theo quản lý của một công ty thủy điện thuộc nhà nước Trung Quốc, một số nhân viên người Trung Quốc của công ty này ở Myanmar đã về nước cách đây vài tuần. Các dự án của công ty ở Myanmar đang phải tạm dừng.
Theo Quy hoạch điện VIII, sau 2035, hệ thống vẫn cần tiếp tục phát triển một phần nhỏ nhiệt điện than để đảm bảo tiêu chí an ninh năng lượng, giá điện không tăng quá cao.
Nhấn để phóng to ảnh
Một số tổ chức, đơn vị, một số tỉnh có nhà máy nhiệt điện than đã đề nghị không phát triển thêm các dự án điện than mới, đặc biệt là trong giai đoạn 10 năm tới (Ảnh: EVN).
Tháng 2/2021, Bộ Công Thương đã có văn bản gửi xin ý kiến các bộ ngành và cơ quan liên quan đối với Dự thảo Quy hoạch điện VIII.
Sau 1 tháng đăng tải lấy ý kiến, đã có nhiều phản hồi, góp ý liên quan đến quy hoạch này. Phía Bộ Công Thương cũng đã đưa ra ý kiến giải trình của đơn vị Tư vấn lập Quy hoạch điện VIII.
Một trong số các góp ý được gửi đến, đó là một số tổ chức, đơn vị, một số tỉnh có nhà máy nhiệt điện than đã đề nghị không phát triển thêm các dự án điện than mới, đặc biệt là trong giai đoạn 10 năm tới.
Thay vào đó là sự ưu tiên phát triển năng lượng tái tạo, đặc biệt là điện mặt trời phân tán và điện gió. Đồng thời, đề nghị các dự án nhiệt điện than dự kiến trong quy hoạch điện VII điều chỉnh chuyển sang sử dụng LNG. Nguyên nhân được đưa ra là do các nhà máy nhiệt điện than gây ô nhiễm môi trường và không thu xếp được vốn.
Về vấn đề này, đơn vị tư vấn, soạn thảo Dự thảo cho biết: Quy mô các nhà máy nhiệt điện than đưa vào giai đoạn 2021-2035 đều là những dự án chắc chắn xây dựng.
Đây là những dự án đã thực hiện công tác xúc tiến đầu tư tốt mà không thể loại bỏ, ví dụ: Nhiệt điện Nam Định I, Nhiệt điện Thái Bình II, Nhiệt điện Vũng Áng II, Nhiệt điện Vân Phong I, Nhiệt điện Duyên Hải II....
Theo Ban soạn thảo Dự thảo quy hoạch điện VIII, sau năm 2035, hệ thống vẫn cần tiếp tục phát triển một phần nhỏ nhiệt điện than để đảm bảo tiêu chí an ninh năng lượng, giá điện không tăng quá cao.
Cũng theo đơn vị này, Quy hoạch điện VIII đã yêu cầu các nhà máy nhiệt điện than xây mới sử dụng công nghệ. Cụ thể, trong giai đoạn 2021-2025 chỉ xây dựng công nghệ nhiệt điện than siêu tới hạn trở lên, giai đoạn từ 2025-2035 chỉ xây dựng nhiệt điện than trên siêu tới hạn (USC) trở lên và sau năm 2035 chỉ xây dựng nhiệt điện than trên siêu tới hạn cải tiến (AUSC).
Để đáp ứng nhu cầu phụ tải với chi phí không quá cao, hệ thống vẫn cần phải xây dựng các nhà máy nhiệt điện. Nếu chọn phát triển nhiệt điện khí LNG thay than thì sự phụ thuộc vào bên ngoài vẫn như vậy và chỉ phụ thuộc vào loại hình khí LNG sẽ làm giảm mức độ an ninh năng lượng.
Ngoài ra, theo đơn vị tư vấn, chi phí sản xuất điện của nguồn điện LNG khá lớn, giá điện sẽ tăng cao hơn nhiều (chi phí hệ thống sẽ tăng khoảng 2 tỷ USD/năm so với kịch bản chọn), không phù hợp với tiêu chí quy hoạch nguồn điện theo chi phí tối thiểu đã đặt ra.
Kịch bản phát triển nguồn điện lựa chọn đã đảm bảo các mục tiêu phát triển năng lượng tái tạo và giảm phát thải khí nhà kính theo các chính sách hiện hành. Nếu phát triển tăng thêm nguồn năng lượng tái tạo, thì chi phí hệ thống sẽ cao hơn (kịch bản tăng năng lượng tái tạo sẽ cao hơn khoảng 1 tỷ USD/năm so với kịch bản chọn), không phù hợp với tiêu chí quy hoạch nguồn điện đặt ra.
Thêm vào đó, công nghệ các nhà máy nhiệt điện than hiện nay đã phát triển và tiến bộ vượt bậc nhằm đáp ứng nhu cầu giảm tiêu hao năng lượng và đảm bảo về môi trường. Nồng độ các khí thải sẽ được kiểm soát ở ngưỡng không gây hại đến sức khỏe con người, đơn vị tư vấn Quy hoạch điện VIII nhấn mạnh.
Giá vàng biến động mạnh trong bối cảnh giới đầu tư tìm kiếm manh mối về chính sách tiền tệ sau cuộc họp hai ngày của Cục Dự trữ Liên bang Mỹ (Fed).
Phiên giao dịch sáng nay 18/3, giá vàng SJC tại Hà Nội qua niêm yết của một số doanh nghiệp vàng lớn ở mức 55,4 triệu đồng/lượng (mua vào) - 55,8 triệu đồng/lượng (bán ra) đối với giao dịch bán lẻ và bán buôn.
Các mức giá này tăng mỗi chiều 150.000 đồng/lượng so với chốt phiên hôm qua.
Tại TP.HCM, giá vàngSJC qua niêm yết của doanh nghiệp cũng giao dịch ở mức 55,4 triệu đồng/lượng - 55,8 triệu đồng/lượng.
Chốt phiên hôm qua, giá vàng SJC tại Hà Nội và TPHCM được doanh nghiệp niêm yết cùng mức 55,25 triệu đồng/lượng - 55,65 triệu đồng/lượng.
Nhấn để phóng to ảnh
Giá vàng bất ngờ tăng vọt trong phiên sáng nay, 18/3 (ảnh minh họa).
Trên thế giới, lúc hơn 9h sáng nay (giờ Việt Nam), giá vàng giao ngay tại châu Á hiện có biên độ tăng 7,5 USD, giao dịch ở mức 1.753 USD/ounce.
Sự lạc quan về kinh tế Mỹ và quan điểm chưa tăng lãi suất đã đẩy đồng USD đi xuống vào cuối phiên, qua đó kéo vàng đi lên. Tuy nhiên, có thời điểm giá vàng giảm sâu do chịu sức ép của đồng USD tăng giá.
Theo Bộ Thương mại Mỹ, số lượng nhà khởi công xây mới giảm 10% trong tháng 2 xuống còn 1,42 triệu căn. Con số này thấp hơn nhiều so với ước tính 1,56 triệu căn. Đây cũng là tháng giảm thứ 2 liên tiếp.
Giá vàng biến động mạnh trong bối cảnh giới đầu tư tìm kiếm manh mối về chính sách tiền tệ sau cuộc họp chính sách hai ngày của Cục Dự trữ Liên bang Mỹ (Fed). Trước đó, gói kích thích tài chính trị giá 1.900 tỷ USD là yếu tố hỗ trợ cho giá vàng.
Hiện tại, Cục Dự trữ Liên bang Mỹ vẫn giữ nguyên lãi suất trong phạm vi giới hạn bằng 0 - 0,25%. Mặc dù lãi suất được kỳ vọng sẽ tiếp tục ở mức thấp, nhưng theo các dự báo kinh tế mới nhất, Fed khá lạc quan về tăng trưởng kinh tế đến cuối năm.
Fed cũng ghi nhận sự cải thiện nhẹ về điều kiện kinh tế so với lần họp vào tháng 1 vừa qua.
Trong dự báo lãi suất mới nhất của mình, Fed dự kiến lãi suất sẽ không thay đổi cho đến năm 2023 và cũng không thay đổi các đánh giá kinh tế đã đưa ra trong tháng 12 vừa qua.
Theo Xiao Fu, chiến lược gia thị trường tại Ngân hàng Quốc tế Trung Quốc, Fed được cho là sẽ duy trì lập trường nói lỏng.
Tại buổi hợp trước, một số thành phần trên thị trường dự đoán sẽ có đợt nâng lãi suất đầu tiền trong năm 2022 và một số dự đoán là năm 2023, vì vậy sẽ rất thú vị khi xuất hiện sự thay đổi.
Bộ Tài chính vừa đưa ra dự thảo lần 1 Thông tư Hướng dẫn thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh để lấy ý kiến.
Theo đó, bổ sung một số ngành nghề, lĩnh vực vào diện chịu thuế giá trị gia tăng và chịu thuế suất thuế thu nhập cá nhân.
Đáng chú ý, dịch vụ may đo, giặt là, cắt tóc, làm đầu, gội đầu được đưa vào chịu thuế suất thuế giá trị gia tăng (GTGT) 5% và thuế suất thuế thu nhập cá nhân (TNCN) 2%. Tổng cộng, mức thuế đối với lĩnh vực kinh doanh dịch vụ này là 7%.
Nhấn để phóng to ảnh
Theo đề xuất tại Dự thảo Thông tư về Hướng dẫn thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, Bộ Tài chính sẽ thu thuế VAT và thuế thu nhập cá nhân đối với người kinh doanh dịch vụ cắt tóc, gội đầu, giặt là (Ảnh minh họa)
Ngoài ra, các dịch vụ tư vấn pháp luật, tư vấn tài chính, kế toán, kiểm toán, dịch vụ làm thủ tục hành chính thuế, hải quan cũng bị đánh thuế tương tự.
Dịch vụ xử lý dữ liệu, cho thuê cổng thông tin, thiết bị công nghệ thông tin, viễn thông, quảng cáo trên sản phẩm, dịch vụ nội dung thông tin số; Kinh doanh dịch tắm hơi, massage, karaoke, vũ trường, bi-a, internet và game cũng bị đánh thuế tổng cộng 7%.
Đặc biệt, dịch vụ sửa chữa máy vi tính và các đồ dùng gia đình cũng được đưa vào diện chịu thuế giá trị gia tăng và thu nhập cá nhân.
Ngoài ra, một số ngành nghề khác có mức thuế suất 1,5% (trong đó GTGT 1% và TNCN 0,5%) như phân phối, cung cấp hàng hóa.
Thuế suất cao nhất 10% (GTGT 5% và TNCN 5%) thuộc về lĩnh vực cho thuê tài sản gồm cho thuê nhà, đất, cửa hàng, nhà xưởng, kho bãi trừ dịch vụ lưu trú; cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; cho thuê tài sản khác không kèm theo dịch vụ.
Dịch vụ kinh doanh giặt là, cắt tóc, gội đầu hiện phát triển mạnh ở các thành phố, thị xã, song chủ yếu vẫn ở quy mô nhỏ, dịch vụ cá nhân. Đặc thù của loại hình kinh doanh này phụ thuộc lớn vào nhu cầu người dân đô thị.
Theo dự thảo thông tư mới của Bộ Tài chính hướng dẫn về thuế GTGT, thuế thu nhập cá nhân và thuế giá trị gia tăng sẽ áp dụng đối với cá nhân cư trú có hoạt động kinh doanh; hộ kinh doanh, cá nhân kinh doanh tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu trên lãnh thổ Việt Nam; cá nhân có tài sản cho thuê tại lãnh thổ Việt Nam; cá nhân chuyển nhượng tên miền internet quốc gia Việt Nam có đuôi ".vn".
Ngoài ra, Dự thảo còn bổ sung một số đối tượng chịu thuế như cho thuê tài sản, kinh doanh thương mại điện tử của cá nhân (bao gồm cả trường hợp cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số theo quy định của pháp luật về thương mại điện tử); tổ chức hợp tác kinh doanh với cá nhân; tổ chức trả thu nhập cho cá nhân kinh doanh…
Đến năm 2020, quy mô GDP Việt Nam chạm mốc 343 tỷ USD, chính thức trở thành nền kinh tế lớn thứ 4 ASEAN sau Philipines, Thái Lan và Indonesia, vượt qua các nền kinh tế lớn Singapore và Malaysia.
Từng được mệnh danh là "vua BOT", Tasco sau đó triển khai nhiều dự án BT và dính hàng loạt lùm xùm. Trong năm 2020, doanh nghiệp này ghi nhận lỗ hơn 240 tỷ đồng.
Dự án BT (dự án được đầu tư theo hợp đồng xây dựng - chuyển giao) đã chính thức "bị khai tử" kể từ ngày 1/1/2021 khi vào tháng 6/2020 Quốc hội thông qua Luật Đầu tư theo phương pháp đối tác công tư (PPP). Tuy nhiên, có thể thấy được xung quanh những dự án BT đình đám một thời còn tồn tại không ít vấn đề.
Nhìn lại chặng đường hoạt động của các doanh nghiệp nổi đình đám về loại hình dự án này, có thể thấy dù là "con gà đẻ trứng vàng", BT cũng là "niềm đau chôn giấu" khi mà tình hình tài chính của một số cái tên đình đám về dự án BT ngày càng bết bát.
Chuyển mình sang BT, sức khỏe "vua BOT" lao dốc
"Vua BOT" chuyển mình sang bất động sản nhờ BT
Công ty Cổ phần Tasco (Mã chứng khoán: HUT) từng được mệnh danh là "vua BOT". Tasco đang là chủ đầu tư các dự án BOT với các trạm thu phí để hoàn vốn cho dự án như Quốc Lộ 10, Quốc lộ 21, Quốc lộ 1 đoạn qua Quảng Bình, Quốc lộ 10 đi Hải Phòng, Dự án Thu phí không dừng toàn quốc theo hình thức BOO (xây dựng - sở hữu - kinh doanh).
Nhấn để phóng to ảnh
Tasco từng được mệnh danh là "vua BOT" (Ảnh: Tasco).
Bên cạnh BOT, Tasco cũng chuyển mình mạnh mẽ sang BT. Bằng cách đầu tư lớn vào các dự án giao thông, Tasco nhận lại quỹ đất "khủng" để phát triển bất động sản.
Trong báo cáo thường niên năm 2016, ông Phạm Quang Dũng - Chủ tịch HĐQT Tasco - không giấu tham vọng với bất động sản khi khẳng định: "Giai đoạn 2016 - 2018 sẽ chứng kiến bước đột phá của Tasco về đầu tư bất động sản, là lĩnh vực kinh doanh đã được chuẩn bị từ những năm 2009 và định hướng sẽ trở thành ngành kinh doanh mũi nhọn của Tasco trong thời gian tới".
Thực ra, không phải đến năm 2016 Tasco mới thể hiện tham vọng với địa ốc. Trước đó, từ năm 2014, "vua BOT" đã xác định "lĩnh vực bất động sản trở thành ngành kinh doanh mũi nhọn". Năm 2015, công ty chính thức triển khai dự án Foresa Villa và các dự án bất động sản khác.
Năm 2016, Tasco nâng vốn điều lệ lên 1.763 tỷ đồng. Từ đó, doanh nghiệp này có nguồn vốn giúp Khu đô thị sinh thái đầu tiên được hoàn thành và bàn giao cho khách hàng (Khu đô thị Xuân Phương). Để có được quỹ đất, Tasco tham gia thực hiện dự án BT.
Tasco tham gia dự án xây dựng đường Lê Đức Thọ - Khu đô thị mới Xuân Phương. Đổi lại, UBND thành phố Hà Nội đối ứng cho Tasco 70ha đất gồm 30 ha đất tại dự án Đơn vị số 1 phường Xuân Phương, 3.000m2 đất tại 48 Trần Duy Hưng (quận Cầu Giấy) và 38ha đất tại phường Xuân Phương (nay là dự án Xuân Phương Foresa Villa).
Bên cạnh đó, Tasco cũng có nhiều dự án được quan tâm như dự án đầu tư xây dựng nhà ở South Building - Pháp Vân, dự án Xuân Phương Residence...
Nhấn để phóng to ảnh
Tổng thể quy hoạch dự án Foresa
Cú chào sân ngoạn mục…
Chuẩn bị từ năm 2014 cho mảng bất động sản, tới năm 2016, Tasco mới chính thức "chào sân" khi đưa ra thị trường dự án Khu đô thị Xuân Phương. Cú "chào sân" này được đánh giá là ngoạn mục, thể hiện ở kết quả kinh doanh của doanh nghiệp.
Cụ thể, theo báo cáo tài chính năm 2016 của Tasco, doanh thu thuần bán hàng và cung cấp dịch vụ của công ty đạt 2.960 tỷ đồng, tăng 123,3% so với kế hoạch năm và bằng 131,2% so với năm 2015.
Trong đó, đáng chú ý nhất chính là doanh thu từ hoạt động kinh doanh bất động sản. Năm 2016, khoản mục này đạt gần 2.147 tỷ đồng, bằng 676,1% so với năm 2015 và chiếm 70% tổng doanh thu. Dòng tiền từ bất động sản cao hơn hẳn so với thu phí đường bộ, xây lắp và hoạt động khác. Doanh thu từ hoạt động thu phí năm 2016 của Tasco đạt 447 tỷ đồng.
Tasco rất lạc quan với bất động sản khi bình luận: "Qua số liệu cho thấy, năm 2016 là một năm thành công của Tasco khi cả doanh thu và lợi nhuận sau thuế đều tăng vượt bậc so với năm 2015. Năm 2016 công ty tập trung đầu tư vào lĩnh vực bất động sản với tỷ trọng doanh thu và lợi nhuận của mảng bất động sản chiếm khoảng 70% tổng doanh thu và lợi nhuận của công ty đến từ các dự án Foresa Villa và Xuân Phương Residence".
Nhấn để phóng to ảnh
Từ năm 2014, Tasco đã xác định "lĩnh vực bất động sản trở thành ngành kinh doanh mũi nhọn". (Trong ảnh là dự án Foresa Villa do Tasco làm chủ đầu tư - Ảnh: Tasco)
Tasco tin vào tương lai tươi sáng với bất động sản khi mà các dự án của công ty đều tập trung ở phía Tây Hà Nội, khu vực liên tục xảy ra tình trạng "sốt" đất cũng như các dự án bất động sản tăng chóng mặt thời gian qua.
… rồi "rơi"
Thế nhưng, đáng tiếc, vừa "lên đỉnh" nhờ bất động sản, tình hình kinh doanh của Tasco đã nhanh chóng đi xuống. Trong năm 2017, 2018 và 2019, lợi nhuận sau thuế của công ty giảm dần đều chỉ còn 298 tỷ đồng, 65,7 tỷ đồng và 44,7 tỷ đồng. Đó là những con số xét theo năm. Còn nếu tính theo quý, bức tranh tại Tasco có vẻ còn "u ám" hơn. Quý 4/2018, Tasco lỗ 14,9 tỷ đồng. Sang quý 1/2019, doanh nghiệp này lỗ thêm 13,7 tỷ đồng.
2020 mới là năm kết quả kinh doanh của Tasco sụt giảm mạnh. Trong quý 2/2020, Tasco lỗ 14,6 tỷ đồng, đến quý 3 nâng lên thành 80,5 tỷ đồng và vọt lên gần 154 tỷ đồng trong quý 4/2020. Tính chung cả năm 2020, Tasco lỗ kỷ lục 243 tỷ đồng.
Không ít nguyên nhân khiến cho Tasco thua lỗ. Trong đó, bất động sản "góp phần" không nhỏ. Đáng chú ý nhất là nghĩa vụ tài chính của toàn dự án Khu nhà ở sinh thái Xuân Phương tăng hơn 105 tỷ đồng.
Việc phát sinh này không ngạc nhiên với giới đầu tư vì trước đó, Tasco từng bị Kiểm toán Nhà nước kiến nghị xử lý tài chính vì nhiều sai phạm tại dự án BT. Cụ thể, năm 2019, Kiểm toán Nhà nước đã chỉ ra nhiều sai phạm trong các dự án BT đã và đang được triển khai, trong đó có dự án BT của Tasco.
Với dự án xây dựng đường Lê Đức Thọ - Khu đô thị mới Xuân Phương, Kiểm toán Nhà nước khẳng định: "Dự án lựa chọn chủ đầu tư là Công ty Cổ phần Tasco thiếu năng lực tài chính; thiết kế dự toán không được cơ quan nhà nước có thẩm quyền thẩm định, phê duyệt là nguyên nhân gây thất thoát ngân sách lớn,…".
Dự án có con số báo cáo là 1.543,6 tỷ đồng, trong khi giá trị Kiểm toán Nhà nước xác nhận lại chỉ hơn 946,5 tỷ đồng (chênh lệch gần 600 tỷ đồng). Kiểm toán Nhà nước kiến nghị xử lý tài chính 391,6 tỷ đồng tại dự án này.
Vì vậy, suốt thời gian dài qua, cổ phiếu HUT của Tasco đứng dưới mệnh giá. Đóng cửa phiên giao dịch 17/3, HUT dừng ở mức 6.100 đồng/cổ phiếu.